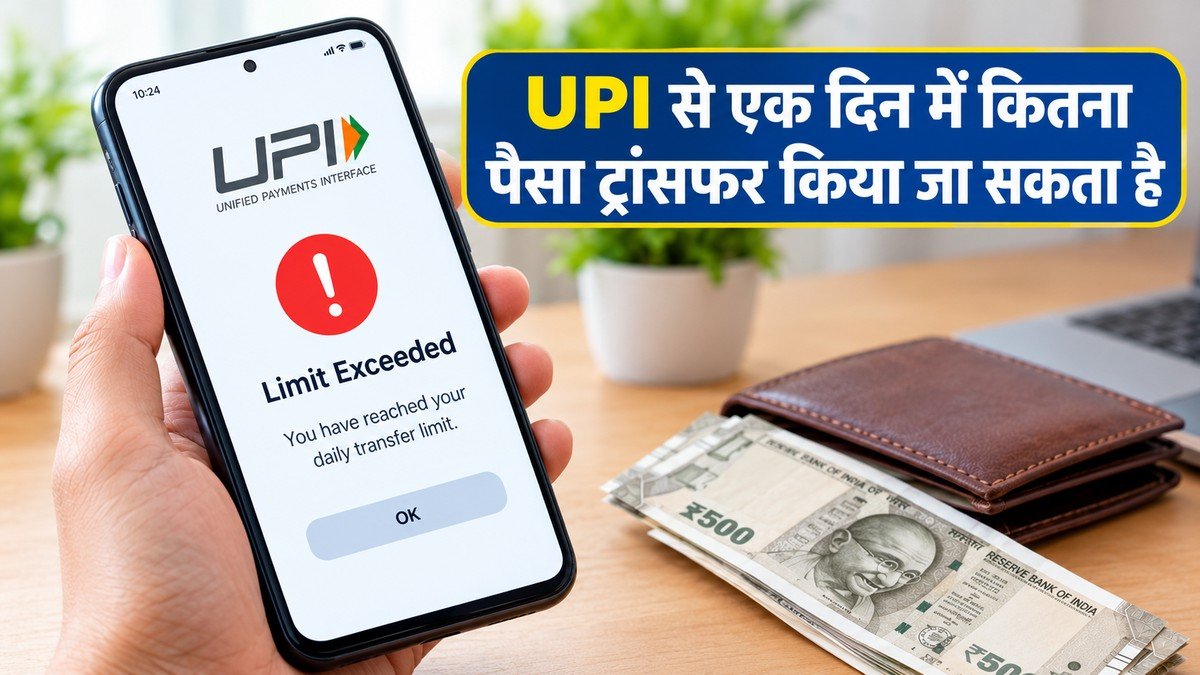
UPI Daily Limit: आम तौर पर UPI से आप एक दिन में ₹1 लाख तक भेज सकते हैं। ये लिमिट आपके बैंक अकाउंट की होती है, किसी एक ऐप की नहीं। यानी आप GPay, PhonePe, Paytm या BHIM, कहीं से भी पेमेंट करो, सबका हिसाब मिलाकर ₹1 लाख ही गिना जाएगा। इसके साथ एक और बात है जो बहुत लोगों को पता नहीं होती। ज़्यादातर बैंक एक दिन में सिर्फ़ 20 UPI ट्रांजैक्शन ही करने देते हैं। इसलिए कई बार अकाउंट में पैसे होते हैं, लिमिट भी बची होती है, फिर भी पेमेंट फेल हो जाता है। वजह ये गिनती वाली लिमिट होती है।
अब अगर आप यहाँ इसलिए आए हैं कि आपको ₹1 लाख से ज़्यादा भेजना है, तो सीधी बात ये है कि NPCI की तय सीमा को कोई बैंक या ऐप अपनी मर्ज़ी से पार नहीं करवा सकता। लेकिन रास्ते हैं, और वही इस लेख में आगे बताए हैं। कुछ खास कामों के लिए लिमिट पहले से ज़्यादा है, कुछ बैंक अपनी तरफ़ से लिमिट सेट करने देते हैं, और बड़ी रकम के लिए दूसरे तरीके भी मौजूद हैं।
UPI की लिमिट असल में कौन तय करता है
UPI की लिमिट दो परतों में काम करती है। ऊपर की परत NPCI की है, जो पूरे देश के लिए अधिकतम सीमा तय करती है। उसके नीचे हर बैंक अपनी रिस्क पॉलिसी के हिसाब से अपनी सीमा रखता है। बैंक NPCI की सीमा से ऊपर नहीं जा सकता, पर नीचे ज़रूर रख सकता है।
इसी वजह से दो दोस्तों की लिमिट अलग-अलग निकल आती है। एक का बैंक ₹1 लाख देता है, दूसरे का ₹50,000 या उससे भी कम। कई ग्रामीण और सहकारी बैंकों में तो प्रति ट्रांजैक्शन की लिमिट भी काफ़ी छोटी रखी जाती है। इसलिए इंटरनेट पर पढ़ी हुई कोई भी एक संख्या आपके अकाउंट पर लागू होगी, ये ज़रूरी नहीं।
तीन तरह की सीमाएँ ध्यान में रखनी चाहिए:
संबंधित स्टोरीज़
- प्रति ट्रांजैक्शन लिमिट: एक बार में कितना भेज सकते हैं।
- रोज़ की कुल लिमिट: पूरे दिन में कुल कितना।
- रोज़ की गिनती: एक दिन में कितने पेमेंट, जो अक्सर 20 के आसपास होती है। कुछ बैंकों में ये इससे कम भी हो सकती है।
इनमें से जो भी पहले पूरी हो जाए, पेमेंट वहीं रुक जाता है।
एक दिन में कितना पैसा ट्रांसफर किया जा सकता है
आम यूज़र के लिए तस्वीर कुछ ऐसी है।
सामान्य पेमेंट (दोस्त को पैसे भेजना, दुकान पर भुगतान, बिल): रोज़ ₹1 लाख तक।
नया UPI सेटअप: अगर आपने नया फ़ोन लिया है, ऐप दोबारा इंस्टॉल की है या पहली बार UPI शुरू किया है, तो शुरुआती 24 घंटे में आम तौर पर सिर्फ़ ₹5,000 तक ही भेज पाते हैं। ये फ्रॉड रोकने के लिए है। 24 घंटे बाद आपकी सामान्य लिमिट लौट आती है। अगर आपको किसी ज़रूरी भुगतान से ठीक पहले फ़ोन बदलना पड़े, तो इस बात का ध्यान रखें।
UPI Lite: ये छोटे पेमेंट के लिए अलग से बना वॉलेट जैसा सिस्टम है, जिसकी सीमा अलग है और वो रोज़ की मुख्य लिमिट में नहीं गिनी जाती। पर इससे बड़ी रकम नहीं भेजी जा सकती।
UPI 123Pay: बिना स्मार्टफ़ोन या इंटरनेट वाले UPI में प्रति ट्रांजैक्शन ₹10,000 की सीमा है।
पैसे मिलना: आम तौर पर UPI से पैसे लेने की कोई तय रोज़ की सीमा नहीं होती। रोक सिर्फ़ भेजने पर है।
कुछ कैटेगरी में लिमिट ₹1 लाख से ज़्यादा है
यही वो हिस्सा है जहाँ लोग सबसे ज़्यादा गलतफ़हमी में रहते हैं। NPCI ने कुछ खास तरह के भुगतानों के लिए लिमिट बढ़ाई हुई है। इनमें टैक्स भुगतान, अस्पताल का बिल, स्कूल-कॉलेज की फीस, इंश्योरेंस, शेयर बाज़ार से जुड़े भुगतान और कुछ सरकारी भुगतान आते हैं। इनमें प्रति ट्रांजैक्शन ₹5 लाख तक की छूट मिलती है, और कुछ कैटेगरी में पूरे दिन का कुल सीमा ₹10 लाख तक है।
इसमें दो बातें ज़रूर समझ लें।
पहली बात: ये बढ़ी हुई लिमिट सबको अपने आप नहीं मिल जाती। ये तब लगती है जब आप उसी कैटेगरी के सही मर्चेंट को पेमेंट करते हो। अगर आप अपने किसी रिश्तेदार को ₹3 लाख भेजना चाहते हो और कहो कि “ये फीस है”, तो वो काम नहीं करेगा। भुगतान असली संस्था के UPI आईडी या QR पर जाना चाहिए।
दूसरी बात: बैंक का अपना सिस्टम भी देखना पड़ता है। कई बार NPCI ने सीमा बढ़ा दी होती है पर बैंक ने अपने यहाँ वो पूरी तरह लागू नहीं की होती। इसलिए बड़े भुगतान से पहले अपने बैंक की ऐप में या कस्टमर केयर से एक बार पक्का कर लेना समझदारी है।
अपनी UPI लिमिट कैसे बढ़ाएं
सीधा सवाल यही है, तो इसका ईमानदार जवाब थोड़ा लंबा है, क्योंकि कोई एक बटन नहीं है जो दबाते ही लिमिट बढ़ जाए। ये रास्ते आज़माए जा सकते हैं।
पहले अपनी मौजूदा लिमिट देखिए
कई लोग लिमिट बढ़ाने की सोचते हैं, जबकि उन्हें अपनी असली लिमिट ही नहीं पता होती। अपने बैंक की मोबाइल ऐप या UPI ऐप की सेटिंग में जाकर देखिए कि आपके बैंक अकाउंट पर क्या सीमा लागू है। हर ऐप में ये अलग जगह होती है, इसलिए किसी एक ऐप का रास्ता यहाँ पक्का नहीं लिख रहा। बैंक की ऐप में “UPI settings” या “UPI limit” जैसा ऑप्शन ढूँढिए, या कस्टमर केयर से पूछ लीजिए।
बैंक के पास सेटिंग का ऑप्शन हो तो वहाँ से बदलिए
कुछ बैंक अपनी मोबाइल ऐप या नेटबैंकिंग में UPI की रोज़ की लिमिट खुद सेट करने की सुविधा देते हैं। अगर आपके बैंक में ये है, तो आप अपनी लिमिट को बैंक की अधिकतम सीमा तक ले जा सकते हो। इसी जगह से सुरक्षा के लिए लिमिट घटाई भी जा सकती है, जो फ़ोन खोने के डर में काम आती है।
ध्यान रहे, सब बैंक ये सुविधा नहीं देते। कुछ बैंकों में लिमिट तय है और आप उसे खुद नहीं बदल सकते। ऐसे में सीधा कोई तरीका नहीं है, और आपको नीचे वाले विकल्प देखने होंगे।
अगर लिमिट कम है तो बैंक से बात कीजिए
कई बार आपके बैंक की रोज़ की लिमिट NPCI की सीमा से काफ़ी कम होती है, जैसे ₹25,000 या ₹50,000। ऐसे में नज़दीकी शाखा जाकर या कस्टमर केयर पर संपर्क करके पूछ सकते हैं कि क्या आपके अकाउंट के लिए लिमिट बढ़ाई जा सकती है। हर बार हाँ नहीं मिलेगा, पर पूछने में कोई नुक़सान नहीं।
दूसरे बैंक अकाउंट को UPI से जोड़ लीजिए
ये सबसे व्यावहारिक तरीका है जो ज़्यादातर लोग भूल जाते हैं। UPI की लिमिट बैंक अकाउंट के हिसाब से लगती है। अगर आपके पास दो बैंकों में अकाउंट हैं और दोनों UPI से जुड़े हैं, तो अलग-अलग अकाउंट से अलग-अलग लिमिट मिल जाती है। मान लीजिए आपके दो अकाउंट हैं, तो एक दिन में दोनों से मिलाकर काफ़ी ज़्यादा भेजा जा सकता है।
एक ही बैंक के दो अलग UPI ऐप चलाने से कुछ नहीं बदलेगा, क्योंकि गिनती उसी एक अकाउंट की होती है। फ़र्क तब पड़ता है जब अकाउंट अलग बैंक का हो। हाँ, ये तभी करें जब आप अपने ही अकाउंट से पैसे भेज रहे हों और भेजने की वजह जायज़ हो।
कैटेगरी वाला भुगतान सही तरीके से कीजिए
अगर आपको टैक्स, फीस, अस्पताल या इंश्योरेंस का बड़ा भुगतान करना है, तो उसे सीधा उसी संस्था के आधिकारिक UPI आईडी या QR से कीजिए। ऐसा करने पर कैटेगरी वाली ऊँची लिमिट लागू हो सकती है। पेमेंट करने से पहले ये जाँच लें कि आपका बैंक उस कैटेगरी की ऊँची लिमिट को सपोर्ट करता है या नहीं।
रकम को अलग-अलग दिनों में बाँट दीजिए
अगर ट्रांसफर में जल्दी नहीं है, तो सीधा तरीका ये है कि रकम को दो या तीन दिन में बाँट दिया जाए। रोज़ की लिमिट अगले दिन फिर से शुरू हो जाती है। कुछ बैंक रात 12 बजे के बाद नया दिन गिनते हैं, तो कुछ पिछले 24 घंटे का हिसाब रखते हैं। इसलिए अगर रात को लिमिट पूरी हो गई हो तो अगली सुबह तक रुककर देखिए।
लिमिट पार हो जाए तो दूसरे तरीके
कई बार लिमिट बढ़ाने से बेहतर है कि आप UPI की जगह कोई और तरीका चुन लें। बड़ी रकम के लिए ये विकल्प हैं।
IMPS: तुरंत ट्रांसफर होता है और 24 घंटे चलता है। इसकी सीमा आम तौर पर UPI से ज़्यादा होती है, पर ये भी बैंक पर निर्भर करती है। आप सीधा बैंक अकाउंट नंबर और IFSC से भेज सकते हैं।
NEFT: इसमें रकम की कोई ऊपरी सीमा RBI की तरफ़ से नहीं है, पर बैंक अपनी तरफ़ से लगा सकते हैं। ये अब चौबीसों घंटे उपलब्ध है।
RTGS: ये बड़ी रकम के लिए बना है। इसमें न्यूनतम ₹2 लाख भेजना होता है, इसलिए छोटी रकम के लिए नहीं चलेगा।
डिमांड ड्राफ्ट या चेक: अगर किसी संस्था को बड़ा भुगतान देना है और वो इन्हें स्वीकार करती है, तो ये भी पुराना पर भरोसेमंद तरीका है।
हर तरीके की अपनी फीस और समय-सीमा हो सकती है, इसलिए अपने बैंक के चार्ज देख लेना ठीक रहता है।
लिमिट पूरी होने पर पेमेंट फेल हो तो क्या करें
जब पेमेंट फेल होता है, तो स्क्रीन पर अक्सर कोई मैसेज आता है जैसे लिमिट पार हो गई है या ट्रांजैक्शन की गिनती पूरी हो गई। पहले ये पक्का कर लीजिए कि गड़बड़ी लिमिट की है, इंटरनेट या बैंक सर्वर की नहीं। इसके बाद कुछ बातें देख सकते हैं।
अगर पैसा आपके अकाउंट से कट गया है पर सामने वाले को नहीं पहुँचा, तो घबराइए मत। ऐसा अक्सर कुछ घंटों में अपने आप वापस आ जाता है। इंतज़ार के बाद भी पैसा न लौटे तो ऐप में शिकायत दर्ज कीजिए और बैंक से संपर्क कीजिए।
अगर सिर्फ़ गिनती की वजह से रुका है, तो अगले दिन तक रुकना पड़ेगा, या दूसरे बैंक अकाउंट से भेजना होगा।
यह भी पढ़ें : UPI Payment Failed Refund: UPI पेमेंट फेल होने पर पैसे वापस कैसे पाएं?
UPI पर चार्ज लगने की खबर और लिमिट का रिश्ता
15 अक्टूबर 2026 से UPI पर मर्चेंट डिस्काउंट रेट यानी MDR का नया ढाँचा शुरू हुआ है। इसके तहत ₹2,000 से ऊपर के कुछ दुकानदार वाले भुगतान पर 0.4% का शुल्क लगता है। ये शुल्क दुकानदार को देना होता है, ग्राहक को नहीं। दोस्तों और परिवार को पैसे भेजना (P2P) अब भी बिल्कुल मुफ़्त है।
सबसे ज़रूरी बात ये है कि इस नए नियम का आपकी रोज़ की लिमिट से कोई लेना-देना नहीं है। लिमिट पहले जैसी ही है। दोनों बातें अलग हैं, पर खबरों में मिलकर चलने की वजह से लोग इन्हें एक समझ लेते हैं।
लिमिट बढ़वाने के नाम पर होने वाली ठगी से बचिए
जब भी लिमिट बढ़ाने की बात आती है, ठगों को मौका मिल जाता है। इंटरनेट पर या फ़ोन पर कोई कहे कि वो आपकी UPI लिमिट बढ़ा देगा, तो उसे ठगी ही मानिए।
UPI PIN डालने की ज़रूरत सिर्फ़ पैसे भेजते समय पड़ती है। पैसे पाने के लिए कभी PIN नहीं डालना होता।
कोई भी बैंक आपसे फ़ोन पर आपका UPI PIN, OTP या कार्ड की जानकारी नहीं माँगता।
कोई अनजान लिंक भेजकर कहे कि “यहाँ क्लिक करके लिमिट बढ़ाएं”, तो उसे न खोलें।
Google पर कस्टमर केयर नंबर ढूँढते समय सावधान रहें, क्योंकि नकली नंबर भी वहाँ मिल जाते हैं। बैंक का नंबर उसकी आधिकारिक ऐप या वेबसाइट से ही लें।